
Ahorro Previsional Voluntario: mejora tu jubilación con un APV
100% online, sin papeleos y regulado por la CMF
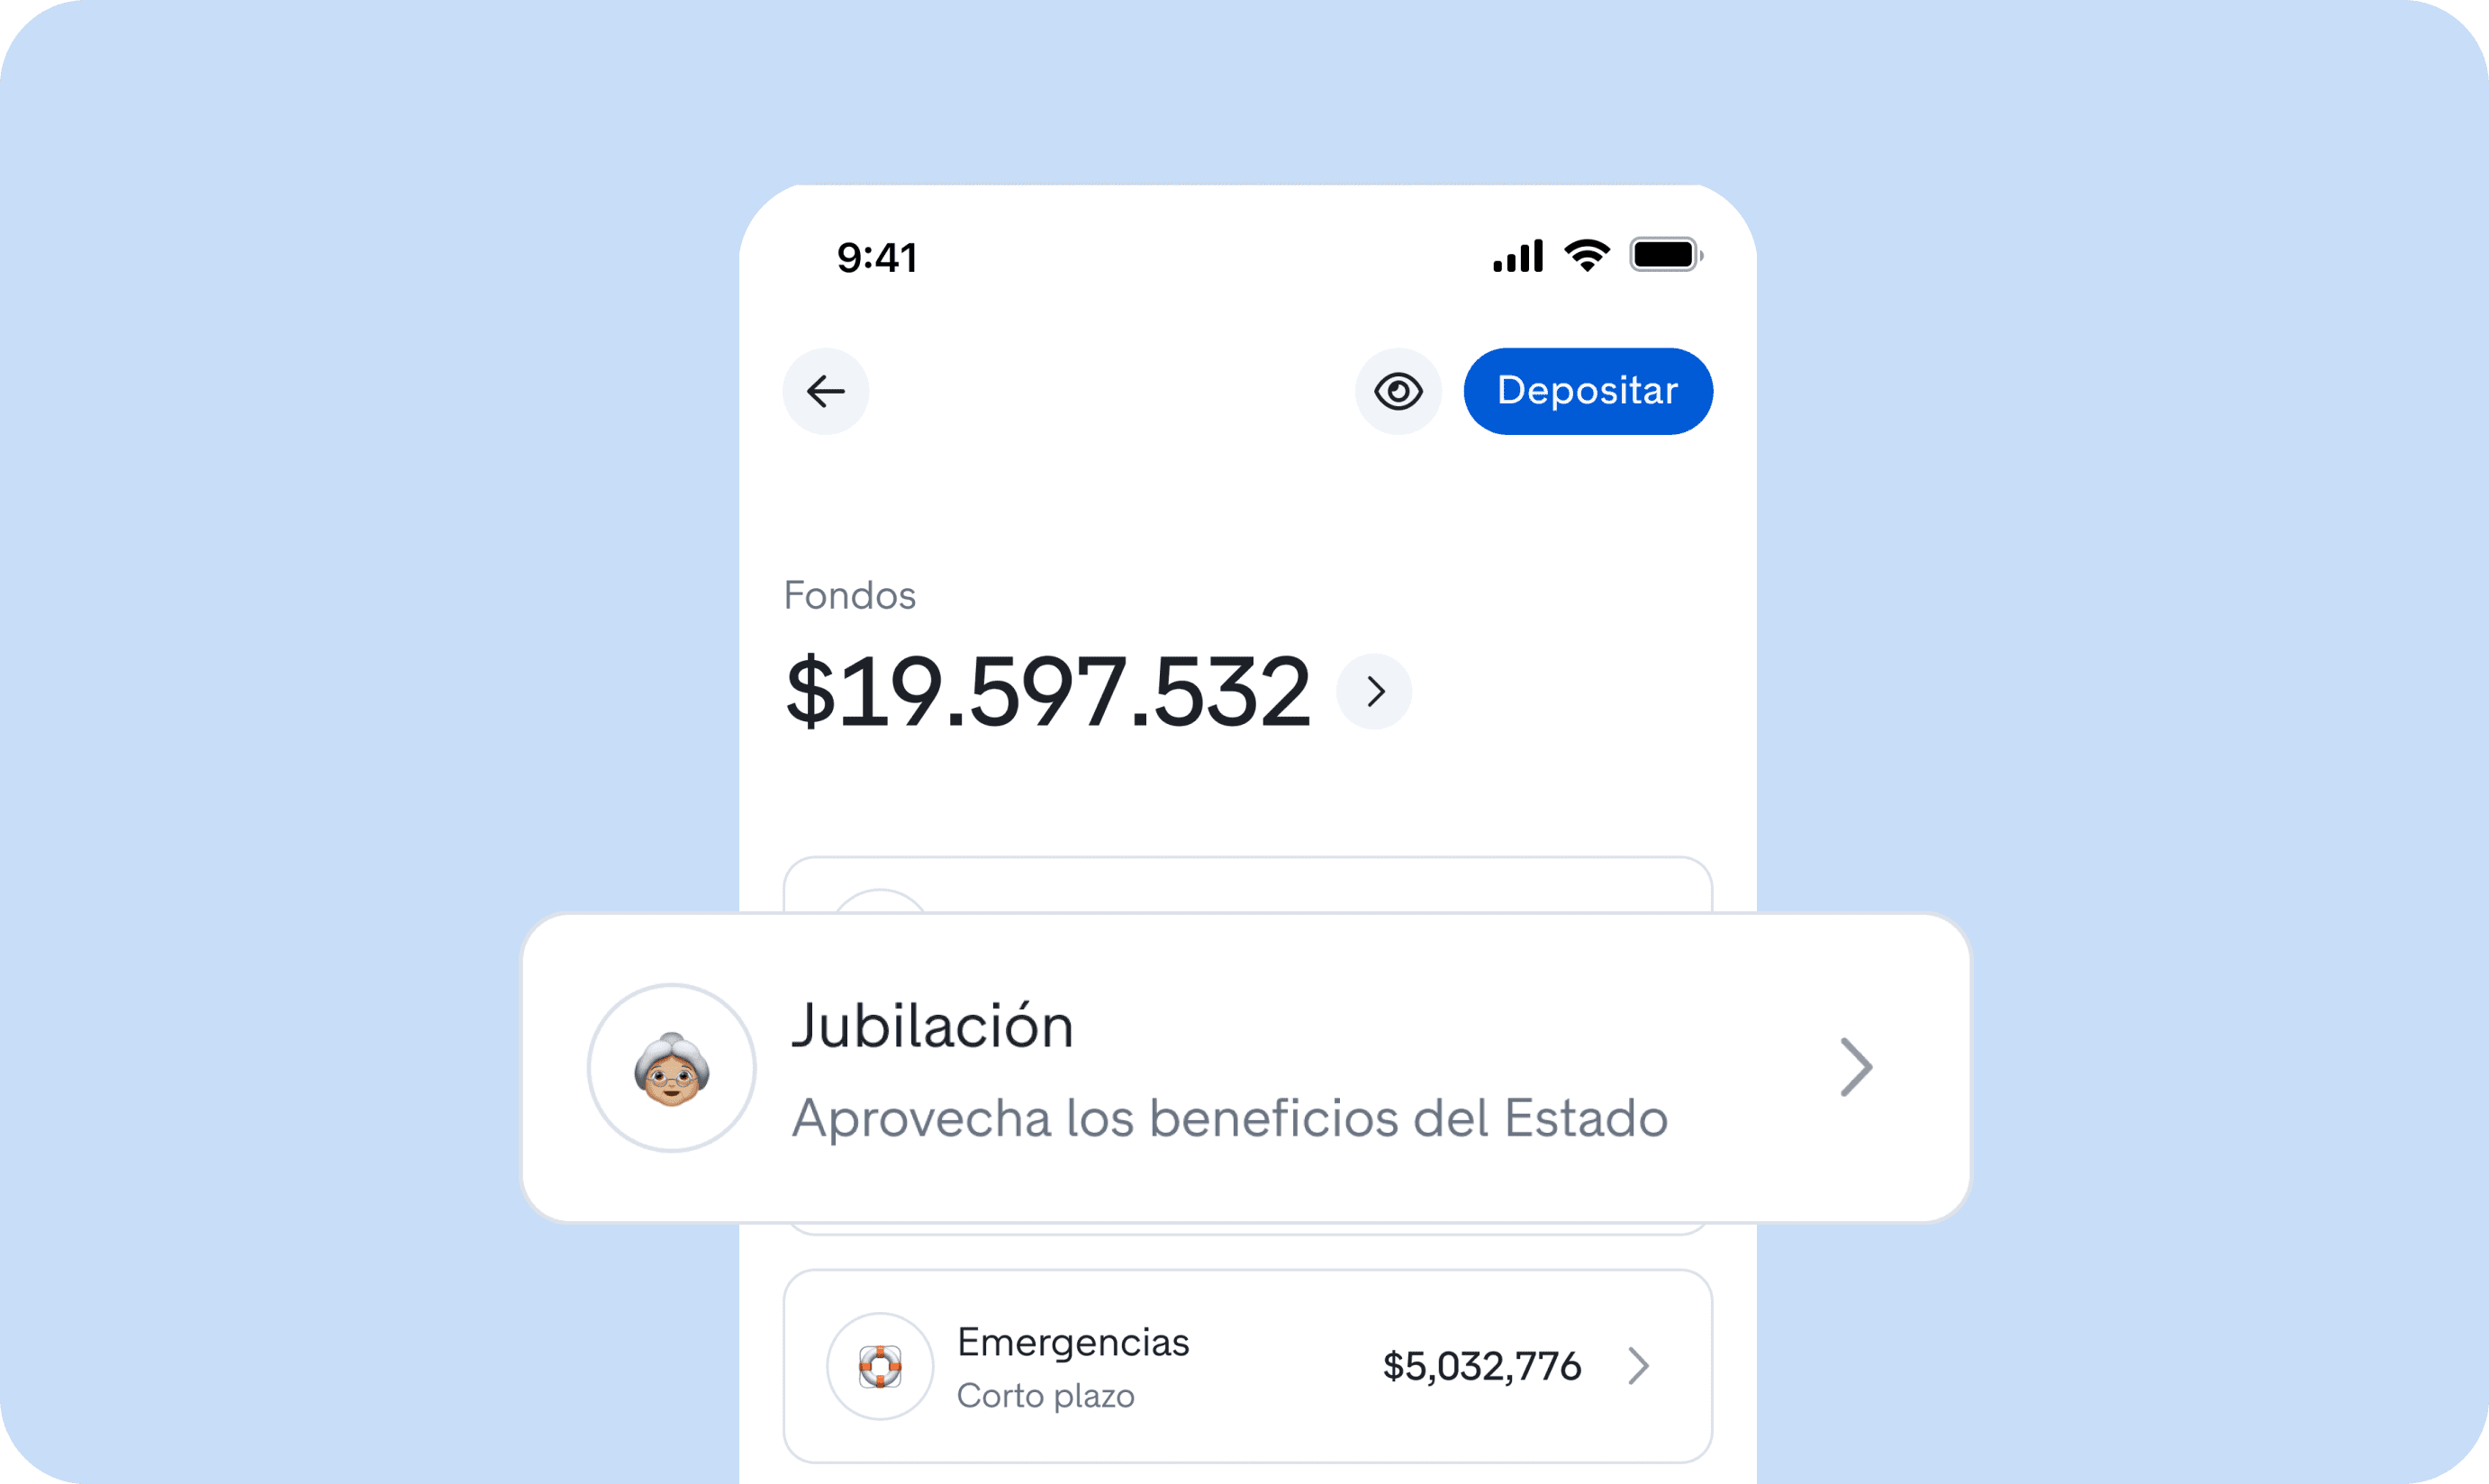
Ahorro Previsional Voluntario: mejora tu jubilación con un APV
100% online, sin papeleos y regulado por la CMF
Ahorro Previsional Voluntario: mejora tu jubilación con un APV
100% online, sin papeleos y regulado por la CMF
¿Qué es el APV?
El APV es una forma de ahorro para mejorar tu pensión que tiene buenos beneficios tributarios.
¿Qué es el APV?
El APV es una forma de ahorro para mejorar tu pensión que tiene buenos beneficios tributarios.
¿Qué es el APV?
El APV es una forma de ahorro para mejorar tu pensión que tiene buenos beneficios tributarios.
Beneficios tributarios
Hay dos regímenes de APV, el A y el B, y cada uno tiene un beneficio distinto. Aquí te los explicamos, junto con el depósito convenido.

Régimen A
El Estado te regala hasta $432.906 al año.
Te abona el 15% de lo que ahorres, con tope de 6 UTM.
Leer más
Régimen B
Pagas menos impuestos.
Lo que ahorras se descuenta de tu sueldo imponible. Tope de 600 UF al año.
Leer más
Depósito convenido
Tu empleador ahorra por ti.
Deposita parte de tu sueldo o de un bono directo en tu APV, y ese monto no paga impuesto. Tope de 900 UF al año.
Beneficios tributarios
Hay dos regímenes de APV, el A y el B, y cada uno tiene un beneficio distinto. Aquí te los explicamos, junto con el depósito convenido.
Régimen A
El Estado te regala hasta $432.906 al año.
Te abona el 15% de lo que ahorres, con tope de 6 UTM.
Leer más
Régimen B
Pagas menos impuestos.
Lo que ahorras se descuenta de tu sueldo imponible. Tope de 600 UF al año.
Leer más
Depósito convenido
Tu empleador ahorra por ti.
Deposita parte de tu sueldo o de un bono directo en tu APV, y ese monto no paga impuesto. Tope de 900 UF al año.
Beneficios tributarios
Hay dos regímenes de APV, el A y el B, y cada uno tiene un beneficio distinto. Aquí te los explicamos, junto con el depósito convenido.
Régimen A
El Estado te regala hasta $432.906 al año.
Te abona el 15% de lo que ahorres, con tope de 6 UTM.
Leer más
Régimen B
Pagas menos impuestos.
Lo que ahorras se descuenta de tu sueldo imponible. Tope de 600 UF al año.
Leer más
Depósito convenido
Tu empleador ahorra por ti.
Deposita parte de tu sueldo o de un bono directo en tu APV, y ese monto no paga impuesto. Tope de 900 UF al año.
Por qué tener tu APV en Fintual

100% Online
Olvídate de los papeleos y la burocracia. Incluso si ya tienes tu APV en otra parte nosotros nos encargamos de todo.

0,49% comisión anual
El costo total más bajo en las 3 categorías de APV, según la CMF.

Un APV que se entiende
El equipo de expertos de Fintual te ayuda con tus dudas en el chat y tenemos una IA que responde 24/7 en fintu.al/hola.
Por qué tener tu APV en Fintual
100% Online
Olvídate de los papeleos y la burocracia. Incluso si ya tienes tu APV en otra parte nosotros nos encargamos de todo.
0,49% comisión anual
El costo total más bajo en las 3 categorías de APV, según la CMF.
Un APV que se entiende
El equipo de expertos de Fintual te ayuda con tus dudas en el chat y tenemos una IA que responde 24/7 en fintu.al/hola.
Por qué tener tu APV en Fintual
100% Online
Olvídate de los papeleos y la burocracia. Incluso si ya tienes tu APV en otra parte nosotros nos encargamos de todo.
0,49% comisión anual
El costo total más bajo en las 3 categorías de APV, según la CMF.
Un APV que se entiende
El equipo de expertos de Fintual te ayuda con tus dudas en el chat y tenemos una IA que responde 24/7 en fintu.al/hola.
El APV de Fintual es de los más convenientes en rentabilidad y costos
Rentabilidad real neta anualizada a 5 años de las series APV vs. otras administradoras. Fuente: CMF Chile, a junio de 2026.


Costo total anual de las series APV (comisión más costos de los fondos), como % del patrimonio. Fuente: CMF Chile, a junio de 2026.


Somos la cuarta AGF con más partícipes en Chile
Más de 36.000 personas ya tienen su APV con nosotros, y estamos regulados por la CMF.

Somos la cuarta AGF con más partícipes en Chile
Más de 36.000 personas ya tienen su APV con nosotros, y estamos regulados por la CMF.
Somos la cuarta AGF con más partícipes en Chile
Más de 36.000 personas ya tienen su APV con nosotros, y estamos regulados por la CMF.
¿APV-A o APV-B? Simula cuál te conviene
Pon tu ingreso líquido imponible (tu sueldo bruto menos AFP, salud y seguro de cesantía) y te decimos qué régimen te conviene, cuánto es tu beneficio máximo al año y cuánto tendrías que ahorrar para llegar a él.
Pon tu ingreso líquido imponible (tu sueldo bruto menos AFP, salud y seguro de cesantía) y te decimos qué régimen te conviene, cuánto es tu beneficio máximo al año y cuánto tendrías que ahorrar para llegar a él.


¿Ya tienes APV en otro lado? Cámbiate a Fintual
Tenemos uno de los APVs más baratos del mercado: 0,49% anual. Además, tu traspaso no tiene costo y no pierdes los beneficios.
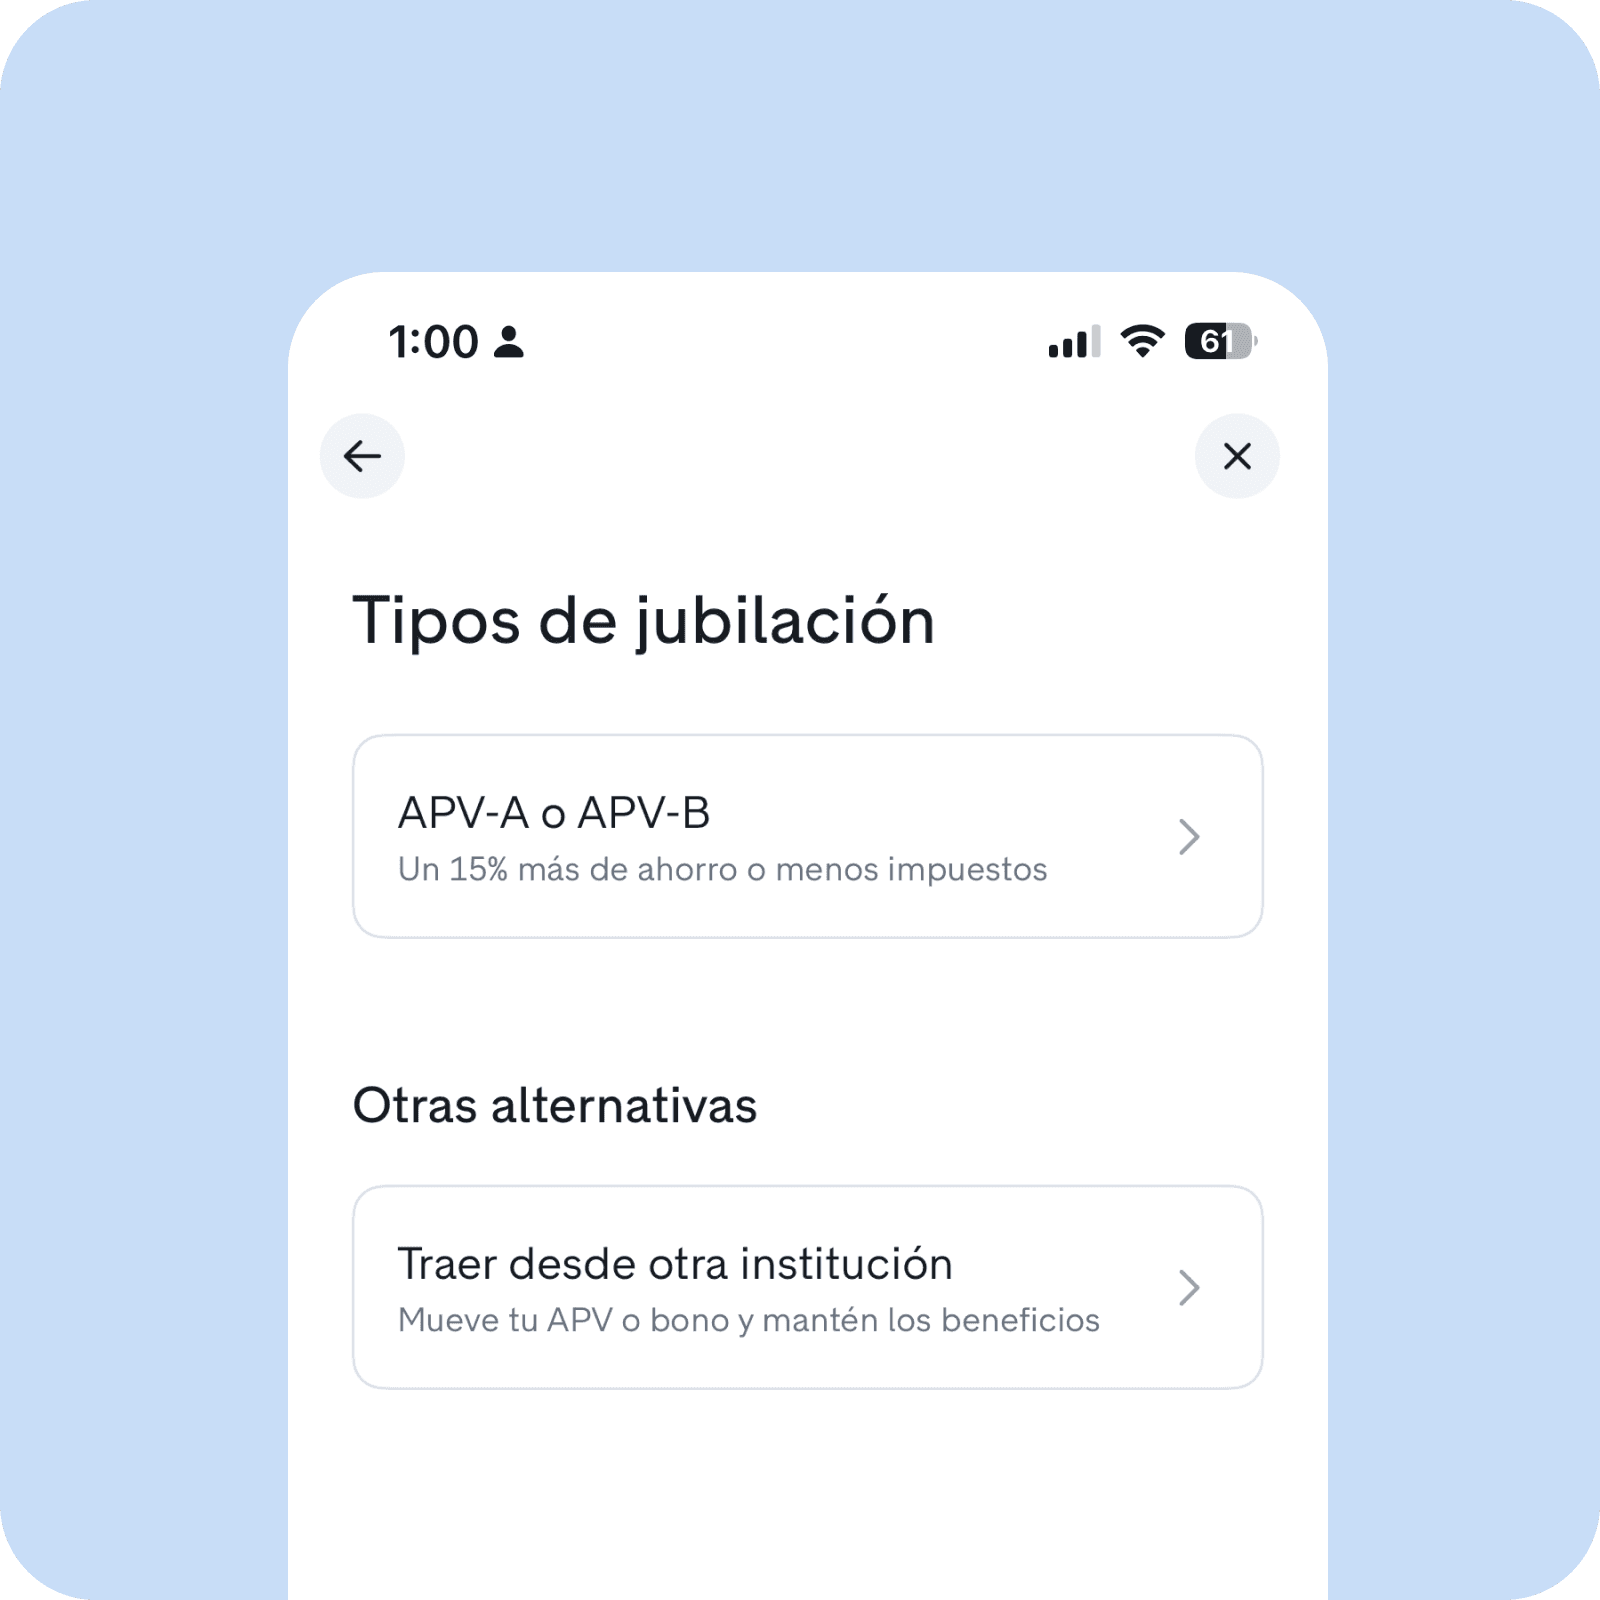
¿Ya tienes APV en otro lado? Cámbiate a Fintual
Tenemos uno de los APVs más baratos del mercado: 0,49% anual. Además, tu traspaso no tiene costo y no pierdes los beneficios.
¿Ya tienes APV en otro lado? Cámbiate a Fintual
Tenemos uno de los APVs más baratos del mercado: 0,49% anual. Además, tu traspaso no tiene costo y no pierdes los beneficios.
¿Cómo abrir un APV?
Crea tu cuenta
Descarga la app y crea tu cuenta. Estará lista en 5 minutos.

Crea tu inversión de APV
En Fondos, toca “Crear inversión” y elige “APV o Depósito Convenido”.

Ya puedes depositar
Toca “Depositar” y elige cómo quieres transferir la plata.

¿Cómo abrir un APV?
Crea tu cuenta
Descarga la app y crea tu cuenta. Estará lista en 5 minutos.
Crea tu inversión de APV
En Fondos, toca “Crear inversión” y elige “APV o Depósito Convenido”.
Ya puedes depositar
Toca “Depositar” y elige cómo quieres transferir la plata.
¿Cómo abrir un APV?
Crea tu cuenta
Descarga la app y crea tu cuenta. Estará lista en 5 minutos.
Crea tu inversión de APV
En Fondos, toca “Crear inversión” y elige “APV o Depósito Convenido”.
Ya puedes depositar
Toca “Depositar” y elige cómo quieres transferir la plata.
¿Cómo funciona el APV?
El APV es un mecanismo de ahorro a largo plazo con beneficios tributarios, diseñado para complementar la jubilación.
Primero, elige el régimen que más te conviene: - Si tienes ingresos mensuales inferiores a cerca de $5.000.000 (70 UTM), generalmente conviene el Régimen A hasta maximizar el beneficio. Si deseas continuar aportando al APV después de alcanzar el límite, puedes optar por el Régimen B. - Si tienes ingresos mensuales superiores a cerca de $5.000.000 (70 UTM), suele convenir el Régimen B.
Características principales del APV : - No hay montos mínimos para invertir - Es flexible, ya que los depósitos pueden ser mensuales o esporádicos - Disponible para cotizantes de AFP con al menos una cotización en el año - Se puede retirar antes de jubilar, pero en el Régimen A perderías la bonificación recibida, y en el Régimen B el monto retirado se sumará a tu base imponible. - Los beneficios tienen un límite de 50 UF mensuales o de 600 UF al año para APV-B y de 6 UTM al año para APV-A.
Al jubilarse: - El APV se suma a las cotizaciones obligatorias - Si la pensión supera el 70% del sueldo promedio de los últimos 10 años, el excedente puede retirarse libremente.
¿Hasta cuándo puedo aportar para el beneficio de este año? Este año tienes hasta el 30 de diciembre a las 11:30 AM para aprovechar los beneficios anuales que te da el Estado.
El APV ofrece una gran oportunidad para aumentar los ahorros de jubilación, con la ventaja adicional del crecimiento de la inversión a lo largo del tiempo.
¿Cómo funciona el APV?
El APV es un mecanismo de ahorro a largo plazo con beneficios tributarios, diseñado para complementar la jubilación.
Primero, elige el régimen que más te conviene: - Si tienes ingresos mensuales inferiores a cerca de $5.000.000 (70 UTM), generalmente conviene el Régimen A hasta maximizar el beneficio. Si deseas continuar aportando al APV después de alcanzar el límite, puedes optar por el Régimen B. - Si tienes ingresos mensuales superiores a cerca de $5.000.000 (70 UTM), suele convenir el Régimen B.
Características principales del APV : - No hay montos mínimos para invertir - Es flexible, ya que los depósitos pueden ser mensuales o esporádicos - Disponible para cotizantes de AFP con al menos una cotización en el año - Se puede retirar antes de jubilar, pero en el Régimen A perderías la bonificación recibida, y en el Régimen B el monto retirado se sumará a tu base imponible. - Los beneficios tienen un límite de 50 UF mensuales o de 600 UF al año para APV-B y de 6 UTM al año para APV-A.
Al jubilarse: - El APV se suma a las cotizaciones obligatorias - Si la pensión supera el 70% del sueldo promedio de los últimos 10 años, el excedente puede retirarse libremente.
¿Hasta cuándo puedo aportar para el beneficio de este año? Este año tienes hasta el 30 de diciembre a las 11:30 AM para aprovechar los beneficios anuales que te da el Estado.
El APV ofrece una gran oportunidad para aumentar los ahorros de jubilación, con la ventaja adicional del crecimiento de la inversión a lo largo del tiempo.
¿Cómo funciona el APV?
El APV es un mecanismo de ahorro a largo plazo con beneficios tributarios, diseñado para complementar la jubilación.
Primero, elige el régimen que más te conviene: - Si tienes ingresos mensuales inferiores a cerca de $5.000.000 (70 UTM), generalmente conviene el Régimen A hasta maximizar el beneficio. Si deseas continuar aportando al APV después de alcanzar el límite, puedes optar por el Régimen B. - Si tienes ingresos mensuales superiores a cerca de $5.000.000 (70 UTM), suele convenir el Régimen B.
Características principales del APV : - No hay montos mínimos para invertir - Es flexible, ya que los depósitos pueden ser mensuales o esporádicos - Disponible para cotizantes de AFP con al menos una cotización en el año - Se puede retirar antes de jubilar, pero en el Régimen A perderías la bonificación recibida, y en el Régimen B el monto retirado se sumará a tu base imponible. - Los beneficios tienen un límite de 50 UF mensuales o de 600 UF al año para APV-B y de 6 UTM al año para APV-A.
Al jubilarse: - El APV se suma a las cotizaciones obligatorias - Si la pensión supera el 70% del sueldo promedio de los últimos 10 años, el excedente puede retirarse libremente.
¿Hasta cuándo puedo aportar para el beneficio de este año? Este año tienes hasta el 30 de diciembre a las 11:30 AM para aprovechar los beneficios anuales que te da el Estado.
El APV ofrece una gran oportunidad para aumentar los ahorros de jubilación, con la ventaja adicional del crecimiento de la inversión a lo largo del tiempo.
Preguntas frecuentes sobre el APV
¿Qué régimen me conviene, A o B?
Depende de tu tasa de impuesto. Si tu ingreso líquido imponible es menor a 70 UTM al mes (cerca de $5.000.000), en general conviene el Régimen A hasta llegar al tope de la bonificación, y si quieres ahorrar más, sigues en el B. Sobre ese monto suele convenir el Régimen B. El simulador de esta página te dice cuál es tu caso.
¿Cuánto puedo ahorrar y cada cuánto?
No hay monto mínimo. Puedes hacer un solo depósito o varios en el año: para el beneficio cuenta la suma de tus aportes del año. El tope es de 600 UF al año entre ambos regímenes (50 UF al mes si lo descuentas por planilla).
¿Qué requisitos tiene el APV?
Si bien no hay requisitos para tener APV, sí hay requisitos para recibir los beneficios tributarios del APV. El beneficio es para las personas que cotizan en una AFP: necesitas tener al menos una cotización obligatoria en el año del aporte (de enero a diciembre). Únicamente las personas que están en CAPREDENA no pueden tener los beneficios del APV. En régimen A el beneficio es como máximo 15% de 10 veces el monto de tus cotizaciones obligatorias hechas en el año o 6 UTM, lo que sea menor. Por ejemplo: si yo coticé en un año $100.000 y ahorré en APV-A $2.000.000, la bonificación que me va a llegar es de $150.000 (15% * 10 * 100.000) y no $300.000 (que sería el 15% de $2.000.000), además $150.000 es menor a 6UTM. Para el régimen B necesitas el menos una cotización en el año. Finalmente, hay un límite de 600 UF en conjunto para el ahorro en ambos beneficios, es decir, el monto total de los aportes que se realicen acogiéndose al régimen A o B no podrá exceder 600 UF por cada año calendario.
¿Puedo tener los dos beneficios del APV?
Sí. Si tienes APV con los dos regímenes —A y B— puedes tener tanto el aporte del 15% del Estado como la disminución de impuestos. Pero tendrás un límite de aportes de 600 UF en conjunto para ambos beneficios.
¿Y si necesito la plata antes?
La idea es que ese ahorro lo uses para cuando te jubiles. Pero si por algún motivo lo necesitas antes puedes sacarlo: en el Régimen A pierdes la bonificación recibida, y en el B el monto que retires se suma a tu base imponible.
¿Qué pasa con mi APV cuando me jubile?
Se suma a tus cotizaciones obligatorias para calcular tu pensión. Si tu pensión supera el 70% de tu sueldo promedio de los últimos 10 años, puedes retirar el excedente libremente. También puedes usarlo para adelantar tu jubilación o compensar períodos no cotizados (lagunas previsionales).
¿Quién regula el APV?
En el caso de las AFP, la Superintendencia de Pensiones. Para el resto de las entidades —Fintual, entre ellas— el regulador es la Comisión para el Mercado Financiero (CMF).
¿El APV es heredable e inembargable?
Las inversiones en series APV de nuestros fondos no se pueden embargar, salvo en el caso de deudas por pensión de alimentos de acuerdo a la Ley 21.484.
¿Hasta cuándo puedo aportar para el beneficio de este año?
Este año tienes hasta el 30 de diciembre a las 23:59 para aprovechar los beneficios anuales que te da el Estado.
¿Por qué el costo total que muestra la CMF es más alto que la comisión de 0,49%?
La comisión de Fintual por administrar tu APV es 0,49% anual. El costo total que publica la Comisión para el Mercado Financiero (CMF), la tasa anual de costos (TAC), suma además los costos de los fondos y ETFs en que invierte cada fondo. Para compararnos con otras administradoras usamos ese costo total, porque es el que de verdad paga tu plata y el que usa la CMF.
Preguntas frecuentes sobre el APV
¿Qué régimen me conviene, A o B?
Depende de tu tasa de impuesto. Si tu ingreso líquido imponible es menor a 70 UTM al mes (cerca de $5.000.000), en general conviene el Régimen A hasta llegar al tope de la bonificación, y si quieres ahorrar más, sigues en el B. Sobre ese monto suele convenir el Régimen B. El simulador de esta página te dice cuál es tu caso.
¿Cuánto puedo ahorrar y cada cuánto?
No hay monto mínimo. Puedes hacer un solo depósito o varios en el año: para el beneficio cuenta la suma de tus aportes del año. El tope es de 600 UF al año entre ambos regímenes (50 UF al mes si lo descuentas por planilla).
¿Qué requisitos tiene el APV?
Si bien no hay requisitos para tener APV, sí hay requisitos para recibir los beneficios tributarios del APV. El beneficio es para las personas que cotizan en una AFP: necesitas tener al menos una cotización obligatoria en el año del aporte (de enero a diciembre). Únicamente las personas que están en CAPREDENA no pueden tener los beneficios del APV. En régimen A el beneficio es como máximo 15% de 10 veces el monto de tus cotizaciones obligatorias hechas en el año o 6 UTM, lo que sea menor. Por ejemplo: si yo coticé en un año $100.000 y ahorré en APV-A $2.000.000, la bonificación que me va a llegar es de $150.000 (15% * 10 * 100.000) y no $300.000 (que sería el 15% de $2.000.000), además $150.000 es menor a 6UTM. Para el régimen B necesitas el menos una cotización en el año. Finalmente, hay un límite de 600 UF en conjunto para el ahorro en ambos beneficios, es decir, el monto total de los aportes que se realicen acogiéndose al régimen A o B no podrá exceder 600 UF por cada año calendario.
¿Puedo tener los dos beneficios del APV?
Sí. Si tienes APV con los dos regímenes —A y B— puedes tener tanto el aporte del 15% del Estado como la disminución de impuestos. Pero tendrás un límite de aportes de 600 UF en conjunto para ambos beneficios.
¿Y si necesito la plata antes?
La idea es que ese ahorro lo uses para cuando te jubiles. Pero si por algún motivo lo necesitas antes puedes sacarlo: en el Régimen A pierdes la bonificación recibida, y en el B el monto que retires se suma a tu base imponible.
¿Qué pasa con mi APV cuando me jubile?
Se suma a tus cotizaciones obligatorias para calcular tu pensión. Si tu pensión supera el 70% de tu sueldo promedio de los últimos 10 años, puedes retirar el excedente libremente. También puedes usarlo para adelantar tu jubilación o compensar períodos no cotizados (lagunas previsionales).
¿Quién regula el APV?
En el caso de las AFP, la Superintendencia de Pensiones. Para el resto de las entidades —Fintual, entre ellas— el regulador es la Comisión para el Mercado Financiero (CMF).
¿El APV es heredable e inembargable?
Las inversiones en series APV de nuestros fondos no se pueden embargar, salvo en el caso de deudas por pensión de alimentos de acuerdo a la Ley 21.484.
¿Hasta cuándo puedo aportar para el beneficio de este año?
Este año tienes hasta el 30 de diciembre a las 23:59 para aprovechar los beneficios anuales que te da el Estado.
¿Por qué el costo total que muestra la CMF es más alto que la comisión de 0,49%?
La comisión de Fintual por administrar tu APV es 0,49% anual. El costo total que publica la Comisión para el Mercado Financiero (CMF), la tasa anual de costos (TAC), suma además los costos de los fondos y ETFs en que invierte cada fondo. Para compararnos con otras administradoras usamos ese costo total, porque es el que de verdad paga tu plata y el que usa la CMF.
Preguntas frecuentes sobre el APV
¿Qué régimen me conviene, A o B?
Depende de tu tasa de impuesto. Si tu ingreso líquido imponible es menor a 70 UTM al mes (cerca de $5.000.000), en general conviene el Régimen A hasta llegar al tope de la bonificación, y si quieres ahorrar más, sigues en el B. Sobre ese monto suele convenir el Régimen B. El simulador de esta página te dice cuál es tu caso.
¿Cuánto puedo ahorrar y cada cuánto?
No hay monto mínimo. Puedes hacer un solo depósito o varios en el año: para el beneficio cuenta la suma de tus aportes del año. El tope es de 600 UF al año entre ambos regímenes (50 UF al mes si lo descuentas por planilla).
¿Qué requisitos tiene el APV?
Si bien no hay requisitos para tener APV, sí hay requisitos para recibir los beneficios tributarios del APV. El beneficio es para las personas que cotizan en una AFP: necesitas tener al menos una cotización obligatoria en el año del aporte (de enero a diciembre). Únicamente las personas que están en CAPREDENA no pueden tener los beneficios del APV. En régimen A el beneficio es como máximo 15% de 10 veces el monto de tus cotizaciones obligatorias hechas en el año o 6 UTM, lo que sea menor. Por ejemplo: si yo coticé en un año $100.000 y ahorré en APV-A $2.000.000, la bonificación que me va a llegar es de $150.000 (15% * 10 * 100.000) y no $300.000 (que sería el 15% de $2.000.000), además $150.000 es menor a 6UTM. Para el régimen B necesitas el menos una cotización en el año. Finalmente, hay un límite de 600 UF en conjunto para el ahorro en ambos beneficios, es decir, el monto total de los aportes que se realicen acogiéndose al régimen A o B no podrá exceder 600 UF por cada año calendario.
¿Puedo tener los dos beneficios del APV?
Sí. Si tienes APV con los dos regímenes —A y B— puedes tener tanto el aporte del 15% del Estado como la disminución de impuestos. Pero tendrás un límite de aportes de 600 UF en conjunto para ambos beneficios.
¿Y si necesito la plata antes?
La idea es que ese ahorro lo uses para cuando te jubiles. Pero si por algún motivo lo necesitas antes puedes sacarlo: en el Régimen A pierdes la bonificación recibida, y en el B el monto que retires se suma a tu base imponible.
¿Qué pasa con mi APV cuando me jubile?
Se suma a tus cotizaciones obligatorias para calcular tu pensión. Si tu pensión supera el 70% de tu sueldo promedio de los últimos 10 años, puedes retirar el excedente libremente. También puedes usarlo para adelantar tu jubilación o compensar períodos no cotizados (lagunas previsionales).
¿Quién regula el APV?
En el caso de las AFP, la Superintendencia de Pensiones. Para el resto de las entidades —Fintual, entre ellas— el regulador es la Comisión para el Mercado Financiero (CMF).
¿El APV es heredable e inembargable?
Las inversiones en series APV de nuestros fondos no se pueden embargar, salvo en el caso de deudas por pensión de alimentos de acuerdo a la Ley 21.484.
¿Hasta cuándo puedo aportar para el beneficio de este año?
Este año tienes hasta el 30 de diciembre a las 23:59 para aprovechar los beneficios anuales que te da el Estado.
¿Por qué el costo total que muestra la CMF es más alto que la comisión de 0,49%?
La comisión de Fintual por administrar tu APV es 0,49% anual. El costo total que publica la Comisión para el Mercado Financiero (CMF), la tasa anual de costos (TAC), suma además los costos de los fondos y ETFs en que invierte cada fondo. Para compararnos con otras administradoras usamos ese costo total, porque es el que de verdad paga tu plata y el que usa la CMF.
La diferencia en rentabilidad entre alternativas de ahorro previsional voluntario no necesariamente refleja la diferencia en el riesgo de las inversiones.
La rentabilidad es fluctuante por lo que nada garantiza que las rentabilidades pasadas se mantengan en el futuro. La rentabilidad presentada es neta de costos y comisiones, de acuerdo a lo establecido por la Superintendencia de Pensiones y se encuentra anualizada y deflactadas por la UF.
La diferencia en rentabilidad entre alternativas de ahorro previsional voluntario no necesariamente refleja la diferencia en el riesgo de las inversiones.
La rentabilidad es fluctuante por lo que nada garantiza que las rentabilidades pasadas se mantengan en el futuro. La rentabilidad presentada es neta de costos y comisiones, de acuerdo a lo establecido por la Superintendencia de Pensiones y se encuentra anualizada y deflactadas por la UF.
La diferencia en rentabilidad entre alternativas de ahorro previsional voluntario no necesariamente refleja la diferencia en el riesgo de las inversiones.
La rentabilidad es fluctuante por lo que nada garantiza que las rentabilidades pasadas se mantengan en el futuro. La rentabilidad presentada es neta de costos y comisiones, de acuerdo a lo establecido por la Superintendencia de Pensiones y se encuentra anualizada y deflactadas por la UF.
Regulados por la
Comisión para el Mercado Financiero.
2026, Fintual A.G.F. S.A.
Fintual es una Administradora General de Fondos ('Fintual'), sociedad anónima especial supervisada y regulada en Chile por la Comisión para el Mercado Financiero (CMF, ex SVS). Entre otras series de reportes se informan a este ente regulador datos como patrimonio, valores cuotas y la comisión cobrada a cada fondo, y con frecuencia semanal el detalle de los activos que hay en cartera de cada fondo, además de entregar reportes mensuales, trimestrales y los estados financieros anuales de los fondos mutuos y trimestrales de la sociedad administradora Fintual. Existen exigencias de patrimonio mínimo para garantizar la operación de Fintual, junto con garantías en forma de seguros para cada uno de los fondos mutuos administrados por Fintual. Los fondos administrados por Fintual forman un patrimonio separado de la administradora Fintual.
Fintual es también una empresa tecnológica que automatiza procesos y rutinas típicas en la industria financiera, permitiendo el enrolamiento remoto de clientes y las acciones de inversión y rescate de manera sencilla y eficiente. Esta optimización operacional y la tecnología detrás han sido desarrolladas en Fintual, lo que nos permite hacer mejoras constantemente y desarrollar nuevas características que el negocio y nuestros clientes van requiriendo.
Fintual Administradora General de Fondos S.A., es a su vez filial de una empresa chilena (Fintual SpA), cuya matriz se encuentra incorporada en Estados Unidos como Fintual, Inc.
Infórmese de las características esenciales de la inversión en nuestros fondos mutuos, los que se encuentran contenidos en sus reglamentos internos, que puedes ver en la CMF y en fintual.cl/docs.
Las rentabilidades o ganancias obtenidas en el pasado por los fondos, no garantizan que ellas se repitan en el futuro. Los valores de las cuotas de los fondos mutuos son variables.
Conceptos de la sección 'Depositar es gratis y sacar tu plata también'
Balance: Tu plata a la fecha de actualización.
Depositado Neto: La suma de todos tus depósitos, menos los retiros que has hecho.
Ganado: La diferencia entre balance y depositado neto.
Regulados por la
Comisión para el Mercado Financiero.
2026, Fintual A.G.F. S.A.
Fintual es una Administradora General de Fondos ('Fintual'), sociedad anónima especial supervisada y regulada en Chile por la Comisión para el Mercado Financiero (CMF, ex SVS). Entre otras series de reportes se informan a este ente regulador datos como patrimonio, valores cuotas y la comisión cobrada a cada fondo, y con frecuencia semanal el detalle de los activos que hay en cartera de cada fondo, además de entregar reportes mensuales, trimestrales y los estados financieros anuales de los fondos mutuos y trimestrales de la sociedad administradora Fintual. Existen exigencias de patrimonio mínimo para garantizar la operación de Fintual, junto con garantías en forma de seguros para cada uno de los fondos mutuos administrados por Fintual. Los fondos administrados por Fintual forman un patrimonio separado de la administradora Fintual.
Fintual es también una empresa tecnológica que automatiza procesos y rutinas típicas en la industria financiera, permitiendo el enrolamiento remoto de clientes y las acciones de inversión y rescate de manera sencilla y eficiente. Esta optimización operacional y la tecnología detrás han sido desarrolladas en Fintual, lo que nos permite hacer mejoras constantemente y desarrollar nuevas características que el negocio y nuestros clientes van requiriendo.
Fintual Administradora General de Fondos S.A., es a su vez filial de una empresa chilena (Fintual SpA), cuya matriz se encuentra incorporada en Estados Unidos como Fintual, Inc.
Infórmese de las características esenciales de la inversión en nuestros fondos mutuos, los que se encuentran contenidos en sus reglamentos internos, que puedes ver en la CMF y en fintual.cl/docs.
Las rentabilidades o ganancias obtenidas en el pasado por los fondos, no garantizan que ellas se repitan en el futuro. Los valores de las cuotas de los fondos mutuos son variables.
Conceptos de la sección 'Depositar es gratis y sacar tu plata también'
Balance: Tu plata a la fecha de actualización.
Depositado Neto: La suma de todos tus depósitos, menos los retiros que has hecho.
Ganado: La diferencia entre balance y depositado neto.
Regulados por la
Comisión para el
Mercado Financiero.
2026, Fintual A.G.F. S.A.
Fintual es una Administradora General de Fondos ('Fintual'), sociedad anónima especial supervisada y regulada en Chile por la Comisión para el Mercado Financiero (CMF, ex SVS). Entre otras series de reportes se informan a este ente regulador datos como patrimonio, valores cuotas y la comisión cobrada a cada fondo, y con frecuencia semanal el detalle de los activos que hay en cartera de cada fondo, además de entregar reportes mensuales, trimestrales y los estados financieros anuales de los fondos mutuos y trimestrales de la sociedad administradora Fintual. Existen exigencias de patrimonio mínimo para garantizar la operación de Fintual, junto con garantías en forma de seguros para cada uno de los fondos mutuos administrados por Fintual. Los fondos administrados por Fintual forman un patrimonio separado de la administradora Fintual.
Fintual es también una empresa tecnológica que automatiza procesos y rutinas típicas en la industria financiera, permitiendo el enrolamiento remoto de clientes y las acciones de inversión y rescate de manera sencilla y eficiente. Esta optimización operacional y la tecnología detrás han sido desarrolladas en Fintual, lo que nos permite hacer mejoras constantemente y desarrollar nuevas características que el negocio y nuestros clientes van requiriendo.
Fintual Administradora General de Fondos S.A., es a su vez filial de una empresa chilena (Fintual SpA), cuya matriz se encuentra incorporada en Estados Unidos como Fintual, Inc.
Infórmese de las características esenciales de la inversión en nuestros fondos mutuos, los que se encuentran contenidos en sus reglamentos internos, que puedes ver en la CMF y en fintual.cl/docs.
Las rentabilidades o ganancias obtenidas en el pasado por los fondos, no garantizan que ellas se repitan en el futuro. Los valores de las cuotas de los fondos mutuos son variables.
Conceptos de la sección 'Depositar es gratis y sacar tu plata también'
Balance: Tu plata a la fecha de actualización.
Depositado Neto: La suma de todos tus depósitos, menos los retiros que has hecho.
Ganado: La diferencia entre balance y depositado neto.